 Rechtsanwaltskanzlei Christian Alexander


Schuldnerberatung für Selbstständige und Freiberufler – vom Insolvenzanwalt
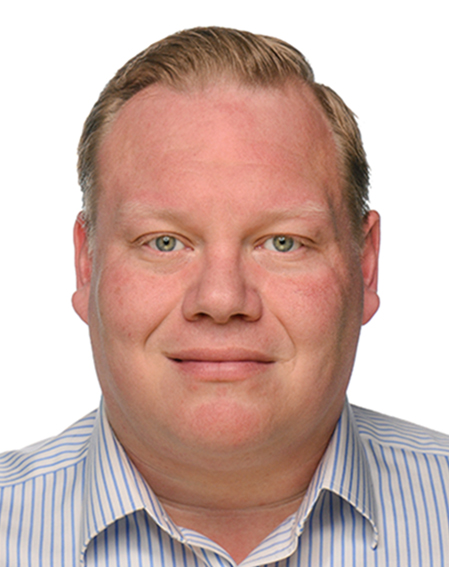
Steuerschulden, rückständige Krankenkassenbeiträge, ein gepfändetes Geschäftskonto: Wenn der Betrieb die Verbindlichkeiten nicht mehr trägt, brauchen Sie eine Lösung, die Ihr Einkommen schützt – und nach Möglichkeit Ihre Selbstständigkeit erhält. Rechtsanwalt Christian Alexander berät Sie persönlich, vor Ort oder bundesweit per Video-Call.
Kurz gesagt: Selbstständige und Freiberufler haften für die Schulden ihres Betriebs in der Regel mit ihrem gesamten Privatvermögen. Eine Schuldnerberatung für Selbstständige (auch: Selbständige) klärt deshalb zwei Fragen zugleich: Wie kommen Finanzamt, Krankenkasse und Banken zur Ruhe – und kann der Betrieb weiterlaufen? Die Wege reichen von Stundung und Vergleich bis zur Regelinsolvenz mit Restschuldbefreiung nach drei Jahren, bei der die selbstständige Tätigkeit häufig fortgeführt werden kann. Das Erstgespräch ist kostenfrei.
Warum Selbstständige eine eigene Schuldnerberatung brauchen
Schulden aus einer selbstständigen Tätigkeit folgen anderen Regeln als Verbraucherschulden. Vier Punkte machen den Unterschied:
Finanzamt, Krankenkasse und Berufsgenossenschaft vollstrecken aus eigenen Bescheiden – ein Gerichtsverfahren brauchen sie dafür nicht.
Die Pfändungstabelle gilt unmittelbar nur für Arbeitseinkommen. Für Einnahmen aus selbstständiger Arbeit muss der Schutz beantragt werden (§ 850i ZPO).
Wer aktuell selbstständig ist, durchläuft die Regelinsolvenz. Für ehemals Selbstständige kommt unter bestimmten Voraussetzungen die Verbraucherinsolvenz in Betracht.
Jede Lösung muss berücksichtigen, dass Sie mit Ihrer Arbeit weiter Geld verdienen wollen – und müssen.
Finanzamt, Krankenkasse, Kontopfändung: Was jetzt hilft
Steuerschulden beim Finanzamt
Das Finanzamt kann ohne Gerichtsverfahren Konten pfänden und selbst einen Insolvenzantrag stellen. Möglich sind Stundung (§ 222 AO), Vollstreckungsaufschub (§ 258 AO) oder eine Ratenzahlung – wenn der Antrag rechtzeitig gestellt und nachvollziehbar begründet wird. Mehr dazu: Pfändung durch das Finanzamt, Insolvenzantrag des Finanzamts und Verjährung von Steuerschulden.
Rückstände bei Krankenkasse und Sozialversicherung
Auch Krankenkassen vollstrecken aus eigenen Bescheiden und können bei anhaltenden Rückständen einen Insolvenzantrag stellen. Welche Wege es aus den Beitragsschulden gibt, lesen Sie unter Schulden bei der Krankenkasse.
Das Konto ist gepfändet
Als natürliche Person können Sie Ihr Konto in ein Pfändungsschutzkonto umwandeln lassen. Für Einnahmen aus selbstständiger Arbeit kommt ein Antrag nach § 850i ZPO beim Vollstreckungsgericht hinzu. Die Einzelheiten stehen im Ratgeber Pfändung bei Selbstständigen.
Der Betrieb ist aufgegeben, die Schulden sind geblieben
Ehemals Selbstständige können die Verbraucherinsolvenz beantragen, wenn ihre Vermögensverhältnisse überschaubar sind – das heißt weniger als 20 Gläubiger – und keine Forderungen aus Arbeitsverhältnissen gegen sie bestehen (§ 304 InsO). Andernfalls bleibt es bei der Regelinsolvenz. Zur Abgrenzung: Regelinsolvenz oder Verbraucherinsolvenz.
Welche Wege aus den Schulden gibt es für Selbstständige?
- Stundung und RatenzahlungBei einem vorübergehenden Engpass lassen sich Steuern und Beiträge oft stunden oder in Raten zahlen. Das verschafft Zeit, löst aber keine dauerhafte Überschuldung.
- Außergerichtlicher VergleichEin Schuldenbereinigungsplan bündelt alle Forderungen. Stimmen die Gläubiger zu, werden Sie ohne Insolvenzverfahren schuldenfrei.
- Regelinsolvenz mit RestschuldbefreiungIm gerichtlichen Verfahren ist die Restschuldbefreiung nach drei Jahren möglich. Die Voraussetzungen erklärt der Ratgeber Regelinsolvenz.
- InsolvenzplanIm laufenden Verfahren ist eine Einigung mit den Gläubigern möglich, die das Verfahren vorzeitig beenden kann.
| Regelinsolvenz | Verbraucherinsolvenz | |
|---|---|---|
| Für wen | aktuell Selbstständige; ehemals Selbstständige mit 20 oder mehr Gläubigern oder mit Forderungen aus Arbeitsverhältnissen | Verbraucher; ehemals Selbstständige mit weniger als 20 Gläubigern und ohne Forderungen aus Arbeitsverhältnissen |
| Einigungsversuch vor dem Antrag | nicht vorgeschrieben | Pflicht (§ 305 InsO) |
| Selbstständige Tätigkeit | kann fortgeführt werden, wenn der Insolvenzverwalter sie freigibt (§ 35 Abs. 2 InsO) | ein Neustart während des Verfahrens ist möglich |
| Restschuldbefreiung | nach drei Jahren | nach drei Jahren |
| Verfahrenskosten | Stundung möglich (§ 4a InsO) | Stundung möglich (§ 4a InsO) |
Selbstständig bleiben trotz Insolvenz – geht das?
In vielen Fällen ja. Der Insolvenzverwalter kann die selbstständige Tätigkeit aus der Insolvenzmasse freigeben (§ 35 Abs. 2 InsO). Was Sie danach verdienen, gehört Ihnen; im Gegenzug zahlen Sie den Betrag, der bei einer angemessenen Anstellung pfändbar wäre (§ 295a InsO).
Die Freigabe hat eine Kehrseite: Neue Verbindlichkeiten aus dem freigegebenen Betrieb sind Ihre eigenen und werden von der Restschuldbefreiung nicht erfasst. Vor den Antrag gehört deshalb eine ehrliche Prüfung, ob der Betrieb sich künftig trägt. Genau das besprechen wir im Erstgespräch.
Wir prüfen im kostenfreien Erstgespräch, wie sich Finanzamt, Krankenkasse und Banken beruhigen lassen und ob Ihr Betrieb weiterlaufen kann.
Termin online buchen ✆ 040 228 635 74
Kostenfrei und unverbindlich · vor Ort in Hamburg und München oder bundesweit per Video-Call.
Einzelunternehmen, Freiberufler, GmbH: Wer haftet womit?
haften unbeschränkt, auch mit ihrem Privatvermögen. Eine Pflicht, Insolvenzantrag zu stellen, besteht für sie nicht – ein früher Antrag kann trotzdem der bessere Weg sein.
haften persönlich für die Schulden der Gesellschaft.
Für die Schulden haftet grundsätzlich die Gesellschaft. Persönlich in Anspruch genommen werden Geschäftsführer vor allem aus Bürgschaften sowie für Steuern und Sozialversicherungsbeiträge.
Bei Zahlungsunfähigkeit muss der Insolvenzantrag spätestens nach drei Wochen gestellt werden, bei Überschuldung nach sechs Wochen (§ 15a InsO). Wer zu lange wartet, riskiert die Folgen einer Insolvenzverschleppung.
Für kleine Kapitalgesellschaften lesen Sie weiter unter Schuldnerberatung für Unternehmen.
So gehen wir vor
- Kostenfreies ErstgesprächPer Video-Call oder vor Ort in Hamburg und München. Sie schildern Ihre Lage, wir ordnen sie rechtlich ein.
- BestandsaufnahmeGläubiger, Steuerbescheide, offene Beiträge, laufende Einnahmen und Kosten des Betriebs – erst das vollständige Bild zeigt, welcher Weg trägt.
- Laufende Vollstreckung entschärfenWir prüfen, wie sich Pfändungen stoppen oder begrenzen lassen, damit Sie handlungsfähig bleiben.
- Lösung umsetzenVergleich mit den Gläubigern oder Insolvenzantrag – mit dem Ziel, dass Sie am Ende schuldenfrei sind.
Im Team der Kanzlei arbeitet Volljurist Kai Lange, der als ehemaliger Insolvenzverwalter das Insolvenzverfahren auch aus der Sicht des Verwalters kennt. Zum Team.
Was kostet die Schuldnerberatung für Selbstständige?
Das Erstberatungsgespräch ist kostenfrei. Über die Kosten klären wir Sie im Erstberatungstermin auf – seriös lässt sich diese Frage erst beantworten, wenn wir den Weg zur Lösung für Ihre Situation erarbeitet haben. Die Vergütung richtet sich dann nach dem Rechtsanwaltsvergütungsgesetz (RVG) und wird vorab konkret mit Ihnen vereinbart – häufig als monatliche Rate, die an Ihre finanzielle Leistungsfähigkeit angepasst ist, ohne versteckte Zusatzkosten.
Kommt es zu einem Insolvenzverfahren, fallen zusätzlich Gerichtskosten an. Können Sie diese bei Antragstellung nicht aufbringen, stellen wir einen Antrag auf Kostenstundung (§ 4a InsO). Einzelheiten lesen Sie unter Privatinsolvenz Kosten.
Häufige Fragen von Selbstständigen und Freiberuflern
Wann sollte ich als Selbstständiger zur Schuldnerberatung gehen?
Sobald Sie Steuern, Beiträge oder Raten nicht mehr pünktlich zahlen können – spätestens bei der ersten Vollstreckungsankündigung. Je früher Sie kommen, desto mehr Wege stehen offen.
Privatinsolvenz oder Regelinsolvenz – was gilt für Selbstständige?
Wer aktuell selbstständig ist, durchläuft die Regelinsolvenz. Wer die Selbstständigkeit aufgegeben hat, weniger als 20 Gläubiger hat und keine Forderungen aus Arbeitsverhältnissen schuldet, kann die Verbraucherinsolvenz beantragen (§ 304 InsO). In beiden Verfahren ist die Restschuldbefreiung nach drei Jahren möglich.
Darf ich während des Insolvenzverfahrens weiter selbstständig arbeiten?
Häufig ja. Gibt der Insolvenzverwalter die Tätigkeit frei (§ 35 Abs. 2 InsO), führen Sie Ihren Betrieb auf eigene Rechnung fort und zahlen den Betrag, der bei einer angemessenen Anstellung pfändbar wäre (§ 295a InsO).
Werden Steuerschulden von der Restschuldbefreiung erfasst?
Grundsätzlich ja. Ausgenommen sind Steuerschulden nur dann, wenn Sie im Zusammenhang damit wegen einer Steuerstraftat rechtskräftig verurteilt worden sind und das Finanzamt die Forderung entsprechend angemeldet hat (§ 302 Nr. 1 InsO). Mehr dazu: Ausgenommene Forderungen und Insolvenz und Steuerschulden.
Hafte ich als Selbstständiger mit meinem Privatvermögen?
Als Einzelunternehmer oder Freiberufler ja – Betriebs- und Privatvermögen werden rechtlich nicht getrennt. Bei einer GmbH oder UG haftet grundsätzlich nur die Gesellschaft; persönliche Haftung entsteht dort vor allem durch Bürgschaften und bei rückständigen Steuern und Sozialversicherungsbeiträgen.
Ist die Beratung auch online möglich?
Ja. Das Erstgespräch und die gesamte weitere Betreuung sind bundesweit per Video-Call möglich. Wie das abläuft, lesen Sie unter Schuldnerberatung online.
Ihren Termin direkt wählen
Schildern Sie uns Ihre Situation – wir sagen Ihnen, welche Wege Ihnen offenstehen und was der nächste Schritt ist. Das Erstgespräch ist kostenfrei und unverbindlich; über die Kosten einer Beauftragung klären wir Sie im Gespräch auf.
Termin online buchen ✆ 040 228 635 74
Persönlich in Hamburg, München und Köln oder bundesweit per Video-Call.Sie möchten sich nicht auf eine Uhrzeit festlegen? Lassen Sie sich zurückrufen – wir melden uns zeitnah bei Ihnen.