 Rechtsanwaltskanzlei Christian Alexander


Zuletzt aktualisiert am 16. November 2026Erstveröffentlichung: 21. März 2026Von Volljurist Kai Lange, LR Schuldnerberatung
Privatinsolvenz beantragen: Ablauf, Voraussetzungen und Antrag
In nur 3 Jahren schuldenfrei – verständlich erklärt von Rechtsanwalt Christian Alexander. Jetzt kostenlose Erstberatung sichern.
Kurze Antwort: Eine Privatinsolvenz beantragen Sie beim Insolvenzgericht, nachdem ein außergerichtlicher Einigungsversuch mit allen Gläubigern gescheitert ist. Das Scheitern bescheinigt eine geeignete Stelle oder ein Rechtsanwalt (§ 305 Abs. 1 Nr. 1 InsO); das Verfahren dauert bis zur Entscheidung über die Restschuldbefreiung regulär drei Jahre ab Eröffnung (§ 287 Abs. 2 InsO). Bestimmte Schulden, etwa aus vorsätzlich unerlaubter Handlung oder Geldstrafen, bleiben bestehen (§ 302 InsO).
Ob Sie „Privatinsolvenz anmelden“ oder „beantragen“ sagen – gemeint ist derselbe Antrag auf Eröffnung des Insolvenzverfahrens beim Insolvenzgericht.
Von Volljurist Kai Lange, LR Schuldnerberatung – Stand: 6. November 2026. Anwaltliche Verantwortung: Rechtsanwalt Christian Alexander.
Was ist eine Privatinsolvenz?
Die Privatinsolvenz – rechtlich als Verbraucherinsolvenz bezeichnet – ist ein gesetzlich geregeltes Verfahren, das überschuldeten Privatpersonen ermöglicht, nach drei Jahren vollständig schuldenfrei zu werden. Das Verfahren ist in §§ 304 ff. der Insolvenzordnung (§ 305 InsO) gesetzlich geregelt. Seit dem 1. Oktober 2020 dauert das Verfahren einheitlich 3 Jahre – unabhängig davon, wie viel Sie zahlen können. Wie sich diese drei Jahre im Detail zusammensetzen und welche Fristen gelten, lesen Sie ausführlich auf unserer Seite zur Privatinsolvenz Dauer. Bei LR Schuldnerberatung prüfen wir im kostenfreien Erstgespräch, ob die Privatinsolvenz für Sie der richtige Weg ist oder ob ein außergerichtlicher Vergleich günstiger wäre.
💡 Gut zu wissen: Viele Mandanten vermeiden die Privatinsolvenz vollständig über eine außergerichtliche Schuldenbereinigung. Ob das möglich ist, klären wir im kostenlosen Erstgespräch.
Privatinsolvenz Voraussetzungen: Wer kann sie beantragen?
- ✓ZahlungsunfähigkeitSie können Ihre fälligen Schulden dauerhaft nicht mehr bedienen.
- ✓VerbraucherstatusKein aktiv Selbständiger – Angestellter, Rentner, Arbeitsloser. Vormals Selbständige möglich bei max. 19 Gläubigern.
- ✓Wohnsitz in DeutschlandIhr Lebensmittelpunkt liegt in Deutschland.
- ✓Außergerichtlicher EinigungsversuchNachweislicher Versuch einer Einigung mit Gläubigern – durchgeführt von einem Rechtsanwalt oder einer anerkannten Beratungsstelle.
Beauftragen Sie ausschließlich Rechtsanwälte oder anerkannte Beratungsstellen. Nur geeignete Personen – etwa Rechtsanwälte, Notare oder Steuerberater – und anerkannte Beratungsstellen dürfen die Erfolglosbescheinigung nach § 305 Abs. 1 Nr. 1 InsO ausstellen. „Kaufmännische Schuldnerberatungen" oder reine Inkassodienstleister sind dazu nicht berechtigt – und versperren Ihnen damit den Weg ins Insolvenzverfahren. Registrierte Rechtsdienstleister können Sie im offiziellen Rechtsdienstleistungsregister der Landesjustizverwaltungen prüfen.
Warnsignale unseriöser Anbieter: Werbeversprechen wie „schuldenfrei in 3 Monaten" oder „Schufa-Eintrag löschen" sind unseriös – das Verfahren dauert gesetzlich drei Jahre, und berechtigte Schufa-Einträge lassen sich nicht vorzeitig löschen. Auch Pauschalpreise ohne schriftlichen Beratungsvertrag und feste Gebühren nach RVG oder InsBerV sind ein Warnsignal.
Privatinsolvenz beantragen: So läuft der Antrag ab
Der Weg in die Privatinsolvenz beginnt nicht beim Gericht, sondern mit der Vorbereitung des Antrags. Zunächst wird Ihre Gesamtverschuldung erfasst und ein außergerichtlicher Einigungsversuch mit den Gläubigern unternommen. Scheitert dieser, stellt ein Rechtsanwalt oder eine anerkannte Beratungsstelle die Erfolglosbescheinigung aus – erst mit ihr können Sie den Antrag beim Insolvenzgericht einreichen.
Wichtig ist, dass Sie den Antrag auf Eröffnung des Verfahrens und den Antrag auf Restschuldbefreiung gleichzeitig stellen – wird der zweite Antrag vergessen, bleiben die Schulden trotz Verfahren bestehen. Sinnvoll ist es außerdem, direkt einen Antrag auf Kostenstundung beizufügen, falls die Verfahrenskosten nicht aus eigenen Mitteln getragen werden können. Nach der Eröffnung folgt die dreijährige Wohlverhaltensphase bis zur Restschuldbefreiung.
Die einzelnen sechs Verfahrensschritte von der Bestandsaufnahme bis zur Restschuldbefreiung erklären wir ausführlich auf der Seite zum Ablauf der Privatinsolvenz.
Privatinsolvenz beantragen: die 6 Schritte
- Unterlagen und Gläubigerliste zusammenstellen: Forderungen, Einkommen und Vermögen vollständig erfassen. Ob sich der Schritt für Ihre Schuldenhöhe lohnt, lesen Sie unter ab wie viel Schulden Privatinsolvenz anmelden.
- Außergerichtlicher Einigungsversuch: mit allen Gläubigern auf Grundlage eines Schuldenbereinigungsplans (außergerichtliche Schuldenbereinigung).
- Bescheinigung über das Scheitern des Einigungsversuchs (§ 305 Abs. 1 Nr. 1 InsO) – bei uns durch Rechtsanwalt Christian Alexander.
- Insolvenzantrag einreichen: mit Antrag auf Restschuldbefreiung beim zuständigen Insolvenzgericht (amtliche Formulare, § 305 Abs. 5 InsO); bei Bedarf Antrag auf Stundung der Verfahrenskosten (§ 4a InsO).
- Eröffnetes Verfahren und Wohlverhaltensphase: Die Abtretungsfrist von drei Jahren läuft ab Eröffnung (§ 287 Abs. 2 InsO); Sie treten den pfändbaren Teil des Einkommens ab und erfüllen die Obliegenheiten (§ 295 InsO).
- Entscheidung über die Restschuldbefreiung durch Gerichtsbeschluss (§ 300 InsO); der SCHUFA-Eintrag wird sechs Monate danach gelöscht.
Sie sind unsicher, wie Sie Ihre Privatinsolvenz beantragen? In der kostenlosen Erstberatung führen wir Sie durch jeden Schritt – oder prüfen, ob sich das Verfahren über eine außergerichtliche Einigung vermeiden lässt.
Privatinsolvenz anmelden: Wo, wann und mit welchen Unterlagen?
| Frage | Antwort |
|---|---|
| Wo? | Beim zuständigen Insolvenzgericht – in der Regel das Amtsgericht am Sitz des Landgerichts, in dessen Bezirk Sie wohnen (§§ 2, 3 InsO). |
| Wann? | Sobald der außergerichtliche Einigungsversuch gescheitert ist und die Bescheinigung einer geeigneten Stelle oder eines Rechtsanwalts vorliegt (§ 305 Abs. 1 Nr. 1 InsO); der Einigungsversuch darf beim Antrag nicht länger als sechs Monate zurückliegen. |
| Womit? | Amtliche Formulare (§ 305 Abs. 5 InsO), Gläubiger- und Forderungsverzeichnis, Vermögensverzeichnis und -übersicht (§ 305 Abs. 1 Nr. 3 InsO), Schuldenbereinigungsplan (§ 305 Abs. 1 Nr. 4 InsO), Antrag auf Restschuldbefreiung, bei Bedarf Antrag auf Stundung der Verfahrenskosten (§ 4a InsO). |
Wie läuft das Insolvenzverfahren ab?
Die Kurzfassung oben zeigt, was Sie tun müssen. Hier steht, was in jeder Phase rechtlich passiert, wie lange sie dauert und worauf es dabei ankommt. Die ersten beiden Stationen finden noch außerhalb des Gerichts statt – erst danach wird ein Antrag überhaupt zulässig.
Schritt 1: Außergerichtlicher Einigungsversuch
Bevor ein Insolvenzantrag gestellt werden kann, ist ein außergerichtlicher Einigungsversuch gesetzlich vorgeschrieben (§ 305 InsO). Der Schuldner muss nachweisen, dass er versucht hat, mit allen Gläubigern eine Einigung zu erzielen.
In der Praxis bedeutet das: Ein spezialisierter Rechtsanwalt oder eine anerkannte Schuldnerberatung erstellt einen Schuldenbereinigungsplan und sendet diesen an alle Gläubiger. Stimmen alle zu, ist das Verfahren beendet – ohne Insolvenz. Lehnt auch nur ein Gläubiger ab, gilt der Versuch als gescheitert.
Dauer: typischerweise 3 bis 6 Monate, abhängig von der Anzahl der Gläubiger und deren Reaktionszeiten.
Tipp: Eine professionelle Schuldnerberatung oder ein auf Insolvenzrecht spezialisierter Rechtsanwalt erhöht die Erfolgsaussichten des außergerichtlichen Einigungsversuchs erheblich und spart Zeit.
Video: Der außergerichtliche Einigungsversuch – was er ist, wie er abläuft und was danach kommt (2:46 Min.).
Schritt 2: Erfolglosbescheinigung einholen
Ist der außergerichtliche Einigungsversuch gescheitert, stellt die beratende Stelle eine Erfolglosbescheinigung nach § 305 Abs. 1 Nr. 1 InsO aus. Dieses Dokument ist zwingende Voraussetzung für den Insolvenzantrag beim Gericht.
Wichtig: Die Erfolglosbescheinigung dürfen nur Rechtsanwälte, Notare und bestimmte anerkannte Beratungsstellen (Caritas, Diakonie etc.) ausstellen. Kaufmännische Schuldenberater ohne anwaltliche Zulassung sind dazu nicht berechtigt. Wer hier auf einen ungeeigneten Anbieter setzt, riskiert Verzögerungen oder die Ablehnung des Antrags.
Schritt 3: Insolvenzantrag beim Amtsgericht
Mit der Erfolglosbescheinigung und einem vollständig ausgefüllten Antragsformular wird der Insolvenzantrag beim zuständigen Amtsgericht eingereicht. Das zuständige Gericht richtet sich nach dem Wohnsitz des Schuldners. Der Antrag enthält unter anderem:
- Vollständige Gläubigerliste mit allen Forderungsbeträgen
- Vermögensübersicht (Konten, Immobilien, Fahrzeuge, Sachwerte)
- Einkommensnachweise der letzten drei Monate
- Den Antrag auf Restschuldbefreiung (muss zwingend gestellt werden)
- Die Erfolglosbescheinigung
Gleichzeitig fallen Gerichts- und Verwalterkosten an – in Verfahren ohne verwertbares Vermögen rund 3.000 Euro. Wer diese nicht aufbringen kann, stellt einen Antrag auf Kostenstundung: Das Verfahren wird trotzdem eröffnet, die Kosten werden nach der Restschuldbefreiung in Raten beglichen. Ein Insolvenzanwalt kann dabei helfen, den Antrag vollständig und fehlerfrei einzureichen – Formfehler führen sonst zu Verzögerungen. Ob Sie den Antrag auch ohne Anwalt stellen können und wann sich Hilfe auszahlt, lesen Sie im Beitrag Privatinsolvenz ohne Anwalt.
Schritt 4: Eröffnung des Insolvenzverfahrens
Das Gericht prüft den Antrag und eröffnet – sofern die Voraussetzungen erfüllt sind – das Insolvenzverfahren. Es bestellt einen Insolvenzverwalter (oder Treuhänder), der die Vermögensverhältnisse des Schuldners prüft und vorhandenes pfändbares Vermögen an die Gläubiger verteilt.
Die Eröffnung wird im Insolvenzbekanntmachungsportal (öffentlich einsehbar) vermerkt und der SCHUFA gemeldet. Bestehende Pfändungen werden mit Eröffnung des Verfahrens gestoppt – das ist ein wichtiger Soforteffekt für viele Schuldner.
Video: Das Verbraucherinsolvenzverfahren – der gerichtliche Teil vom Insolvenzantrag über die Eröffnung bis zur Restschuldbefreiung (3:13 Min.).
Schritt 5: Wohlverhaltensphase (3 Jahre)
Nach der Verfahrenseröffnung beginnt die sogenannte Wohlverhaltensphase – der Kernzeitraum der Privatinsolvenz. Sie dauert seit der Reform 2020 genau drei Jahre und stellt die längste Phase im Verfahren dar.
In dieser Zeit muss der Schuldner folgende Pflichten einhalten:
- Abtretungserklärung: Der pfändbare Teil des Einkommens wird an den Treuhänder abgeführt und an die Gläubiger verteilt. Welcher Anteil Ihres Einkommens unpfändbar bleibt (= Ihr Selbstbehalt), richtet sich nach der Pfändungstabelle und Ihren Unterhaltspflichten.
- Erwerbsobliegenheit: Der Schuldner muss eine zumutbare Erwerbstätigkeit ausüben oder sich ernsthaft darum bemühen.
- Auskunftspflicht: Änderungen bei Einkommen, Wohnort oder Erbschaften müssen unverzüglich gemeldet werden.
- Keine neuen Schulden: Neue Verbindlichkeiten sind zu vermeiden.
Der pfändungsfreie Grundbetrag bleibt dem Schuldner vollständig erhalten – er kann davon seinen Lebensunterhalt bestreiten. Die genaue Pfändungsfreigrenze wird jährlich angepasst und richtet sich nach dem Nettoeinkommen sowie der Anzahl der unterhaltspflichtigen Personen.
Was passiert, wenn Pflichten verletzt werden? Wer die Obliegenheiten der Wohlverhaltensphase verletzt – etwa durch Verschweigen von Einkommenssteigerungen oder mutwillige Arbeitslosigkeit – riskiert die Versagung der Restschuldbefreiung. Das Verfahren wäre dann umsonst gewesen.
Schritt 6: Restschuldbefreiung
Nach Ablauf der drei Jahre und bei Einhaltung aller Pflichten erteilt das Gericht die Restschuldbefreiung. Damit werden alle verbleibenden Schulden erlassen – unabhängig von ihrer Höhe. Dies ist das eigentliche Ziel des gesamten Verfahrens.
Die Restschuldbefreiung gilt für nahezu alle Verbindlichkeiten. Ausnahmen bestehen bei:
- Schulden aus vorsätzlich unerlaubten Handlungen (z. B. Betrug)
- Geldstrafen und Bußgeldern
- Unterhaltsschulden, die aus vorsätzlicher Pflichtverletzung entstanden sind
- Schulden aus einem Steuerstrafverfahren
Nach der Restschuldbefreiung beginnt für den Schuldner ein finanzieller Neustart. Die SCHUFA löscht den Eintrag bereits sechs Monate nach Erteilung der Restschuldbefreiung – danach ist auch dieser Makel beseitigt.
Zeitrahmen: drei Jahre ab Eröffnung
Das Verfahren dauert seit Oktober 2020 einheitlich drei Jahre ab Eröffnung (§ 287 Abs. 2 InsO); danach entscheidet das Gericht über die Restschuldbefreiung. Mit Vorbereitung und außergerichtlichem Einigungsversuch sollten Sie insgesamt mit etwa 3,5 bis 4 Jahren rechnen.
Zeitplan, Fristbeginn, zweite Privatinsolvenz und alle Sonderfälle erklärt der Ratgeber Privatinsolvenz Dauer.
Ihren persönlichen Zeitplan und den monatlich pfändbaren Betrag zeigt der Privatinsolvenz-Rechner.
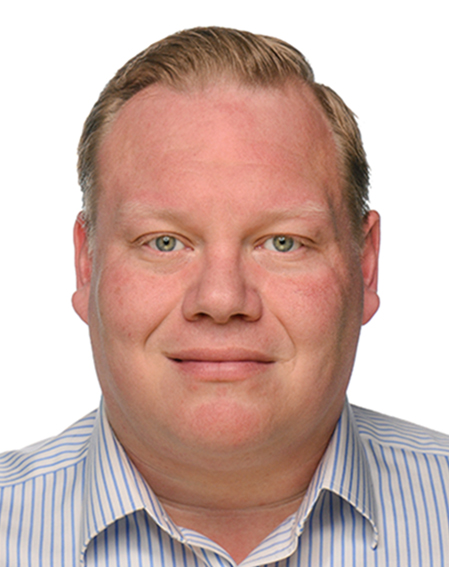
Rechtsanwalt Christian Alexander berät Sie persönlich
Christian Alexander ist Rechtsanwalt mit Schwerpunkt Insolvenz- und Schuldnerrecht . Ihr Erstgespräch führt er selbst oder Volljurist Kai Lange, ehemaliger Insolvenzverwalter – vor Ort in Hamburg, München und Köln oder telefonisch. Er prüft jede Forderung, verhandelt mit Ihren Gläubigern und stellt als Rechtsanwalt die Bescheinigung nach § 305 InsO aus, die für den Insolvenzantrag nötig ist.
Mehr über das Team · Erfahrungen unserer Mandanten · Anwalt oder Schuldnerberatung?
Was kostet der Antrag auf Privatinsolvenz?
Für den Antrag entstehen Gerichts- und Verwaltungskosten sowie – je nach Beratung – ein Anwaltshonorar. Wer die Kosten nicht aufbringen kann, muss den Antrag deshalb nicht aufschieben: Über die Verfahrenskostenstundung nach § 4a InsO werden die Kosten zunächst gestundet und erst nach der Restschuldbefreiung aus pfändbarem Einkommen zurückgezahlt. Die Kosten der Schuldnerberatung können zum Beispiel aus ersparten Raten gezahlt werden. Was das heißt und welche Kosten entstehen, erklären wir im Erstberatungsgespräch.
Eine vollständige Aufschlüsselung aller Posten und der Kostenstundung finden Sie auf der Seite zu den Kosten der Privatinsolvenz.
Lohnt sich der Antrag auf Privatinsolvenz?
Vor dem Antrag lohnt eine ehrliche Abwägung. Für das Verfahren spricht der Vollstreckungsschutz ab dem ersten Tag, die feste Laufzeit von drei Jahren und die Restschuldbefreiung auch ohne Mindestzahlung. Dem stehen Einschränkungen gegenüber – etwa der Schufa-Eintrag, die Information des Arbeitgebers bei einer Lohnpfändung und die dreijährige Mitwirkungspflicht. Ob der Antrag für Sie der richtige Schritt ist oder eine außergerichtliche Einigung ausreicht, prüfen wir individuell.
Sie sehen gerade einen Platzhalterinhalt von Standard. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf den Button unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Weitere InformationenVideo: Kann ich die Insolvenz vermeiden? Volljurist Kai Lange erklärt, wann eine außergerichtliche Einigung ausreicht und wann der Antrag der bessere Weg ist.
Wie viel von Ihrem Einkommen im Verfahren an die Gläubiger geht, können Sie vorab selbst prüfen: Unser Pfändungsrechner zeigt Ihnen in Sekunden den pfändbaren Betrag und das, was Ihnen sicher bleibt.
Eine ausführliche Gegenüberstellung lesen Sie auf der Seite zu den Vor- und Nachteilen der Privatinsolvenz.
Rechenbeispiele: Was bleibt Ihnen, was geht an die Gläubiger?
Drei typische Situationen, gerechnet mit den Pfändungsfreigrenzen ab 1. Juli 2026 (§ 850c ZPO). Der pfändbare Betrag wird während der drei Jahre an den Treuhänder abgeführt – unabhängig davon, wie hoch die Schulden sind. Die Verfahrenskosten von rund 3.000 Euro werden bei fehlenden Mitteln gestundet.
- Unpfändbarer Grundbetrag: 1.587,40 €
- Pfändbar: 148,82 € im Monat
- Über 36 Monate gehen rund 5.360 € an die Gläubiger
- Danach Restschuldbefreiung – auch bei 40.000 € Schulden
- Freibetrag mit zwei Unterhaltsberechtigten: 2.517,65 €
- Pfändbar: 0,00 € im Monat
- Die Gläubiger erhalten nichts – die Restschuldbefreiung kommt trotzdem
- Verfahrenskosten werden gestundet und später aus pfändbarem Einkommen getilgt, sofern vorhanden
- Unpfändbarer Grundbetrag: 1.587,40 €
- Pfändbar: 1.128,82 € im Monat
- Über 36 Monate gehen rund 40.640 € an die Gläubiger
- Bei 30.000 € Schulden lohnt sich meist eine außergerichtliche Einigung statt des Verfahrens
Die Beträge sind gerundet und gelten für Lohn- und Gehaltspfändung. Ihren persönlichen Wert berechnen Sie mit dem Pfändungsrechner; die vollständige Pfändungstabelle 2026 finden Sie in unserem Ratgeber.
Welche Schulden bleiben trotz Privatinsolvenz bestehen?
Die Restschuldbefreiung erfasst nicht alle Schulden. Folgende Verbindlichkeiten bleiben nach § 302 InsO bestehen:
- Schulden aus vorsätzlich begangenen unerlaubten Handlungen
- Rückständige Unterhaltsforderungen, die vorsätzlich nicht gezahlt wurden
- Schulden aus Steuerstraftaten (bei rechtskräftiger Verurteilung)
- Geldstrafen und gleichgestellte Verbindlichkeiten
Verbraucherinsolvenz oder Regelinsolvenz – was gilt für Sie?
Diese Frage steht vor allen anderen, denn sie entscheidet über den Weg. Das Verbraucherinsolvenzverfahren nach § 304 InsO ist für natürliche Personen gedacht, die keine selbstständige Tätigkeit ausüben – und für ehemals Selbstständige, wenn ihre Vermögensverhältnisse überschaubar sind: weniger als 20 Gläubiger und keine Forderungen aus Arbeitsverhältnissen.
Wer aktuell selbstständig ist oder eine dieser Grenzen überschreitet, fällt in die Regelinsolvenz (mehr dazu: Regelinsolvenz für Selbstständige). Der Unterschied ist praktisch bedeutsam: In der Regelinsolvenz entfällt der außergerichtliche Einigungsversuch, der Antrag kann also unmittelbar gestellt werden. Dafür ist das Verfahren aufwendiger und ein Insolvenzverwalter statt eines Treuhänders zuständig.
| Kriterium | Verbraucherinsolvenz | Regelinsolvenz |
|---|---|---|
| Für wen | Privatpersonen; ehemals Selbstständige mit überschaubaren Verhältnissen | Aktuell Selbstständige; ehemals Selbstständige mit 20 oder mehr Gläubigern oder Forderungen aus Arbeitsverhältnissen |
| Außergerichtlicher Einigungsversuch | Pflicht, mit Bescheinigung nach § 305 InsO | Nicht erforderlich |
| Antrag | Amtliches Formular mit Anlagen | Formlos möglich, in der Praxis ebenfalls mit Formular |
| Verwalter | Treuhänder | Insolvenzverwalter |
| Dauer bis zur Restschuldbefreiung | 3 Jahre | 3 Jahre |
| Typischer Zeitbedarf bis zur Eröffnung | 4 – 9 Monate (inkl. Einigungsversuch) | 1 – 3 Monate |
Wer den Antrag im falschen Verfahren stellt, verliert Monate. Gerade bei einer beendeten Selbstständigkeit mit offenen Steuer- oder Sozialversicherungsrückständen lohnt es sich, die Zuordnung vor dem Antrag klären zu lassen.
Welche Unterlagen brauchen Sie für den Antrag?
Der Antrag wird auf bundesweit einheitlichen amtlichen Formularen gestellt. Unvollständige Anträge sind der häufigste Grund für Verzögerungen – das Gericht setzt dann eine Frist zur Ergänzung, und das Verfahren beginnt später.
- 1Bescheinigung über den gescheiterten EinigungsversuchNach § 305 Absatz 1 Nummer 1 InsO, ausgestellt von einer geeigneten Person oder Stelle – einer Rechtsanwaltskanzlei oder einer anerkannten Beratungsstelle. Ohne sie wird der Antrag im Verbraucherverfahren nicht zugelassen.
- 2Gläubiger- und ForderungsverzeichnisJeder Gläubiger mit Anschrift, Forderungsgrund und Betrag. Vergessene Gläubiger werden von der Restschuldbefreiung erfasst, können aber später Ärger machen – vollständig ist hier besser als schnell.
- 3Vermögensübersicht und VermögensverzeichnisEinkommen, Konten, Fahrzeuge, Lebensversicherungen, Immobilien, Ansprüche gegen Dritte.
- 4Antrag auf Restschuldbefreiung und AbtretungserklärungMit dem Antrag treten Sie Ihre pfändbaren Bezüge für die Dauer des Verfahrens ab. Beides gehört zwingend zum Antrag.
- 5Antrag auf Stundung der VerfahrenskostenNach § 4a InsO – damit Gerichts- und Treuhänderkosten nicht vorab aufgebracht werden müssen.
Nach dem Antrag: Was von Ihnen erwartet wird
Mit der Eröffnung sind Einzelzwangsvollstreckungen unzulässig – laufende Pfändungen enden also am Anfang des Verfahrens, nicht an seinem Ende. Dafür gelten für die drei Jahre bis zur Restschuldbefreiung bestimmte Obliegenheiten, und sie sind überschaubar:
- Eine angemessene Erwerbstätigkeit ausüben oder sich um eine bemühen.
- Wechsel von Wohnsitz und Arbeitsplatz unverzüglich anzeigen.
- Den pfändbaren Teil des Einkommens abführen – das erledigt in der Regel der Arbeitgeber.
- Von einer Erbschaft die Hälfte des Wertes an die Masse herausgeben.
- Keine einzelnen Gläubiger bevorzugt bedienen.
Wer sich daran hält, bekommt die Restschuldbefreiung. Sie ist der Regelfall, nicht die Ausnahme.
Wenn der Antrag scheitert oder die Restschuldbefreiung versagt wird
Beides kommt vor, und beides ist vermeidbar. Der Antrag wird zurückgewiesen, wenn Formulare unvollständig sind oder die Bescheinigung nach § 305 InsO fehlt. Die Restschuldbefreiung kann auf Antrag eines Gläubigers versagt werden – etwa bei einer Insolvenzstraftat, bei vorsätzlich oder grob fahrlässig falschen Angaben über die wirtschaftlichen Verhältnisse oder bei Verletzung der Auskunfts- und Mitwirkungspflichten.
In der Praxis scheitert es fast nie an bösem Willen, sondern an unvollständigen Angaben. Wer alle Gläubiger und alle Vermögenswerte offenlegt, auch die unangenehmen, hat dieses Risiko praktisch ausgeschlossen. Und wer unsicher ist, ob eine Forderung überhaupt berechtigt ist, lässt sie vor dem Antrag prüfen – nicht danach.
Ob ein Antrag in Ihrer Situation überhaupt in Betracht kommt, erklärt der Beitrag Wann ist eine Privatinsolvenz nicht möglich?
Weiterführend: außergerichtliche Schuldenbereinigung als Alternative, SCHUFA und Insolvenz, und Kontopfändung aufheben, wenn bereits vollstreckt wird.
Welche amtlichen Anlagen gehören zum Antrag?
Der Antrag besteht nicht aus einem Formular, sondern aus einem Satz nummerierter Anlagen. Wer weiß, wofür jede einzelne da ist, füllt sie in einem Bruchteil der Zeit aus – und produziert weniger Rückfragen des Gerichts.
- Anlage 2 und 2A – Scheitern des Einigungsversuchs. Die Bescheinigung, dass der außergerichtliche Versuch erfolglos blieb, samt Begründung. Ohne sie nimmt das Gericht den Antrag im Verbraucherverfahren nicht an.
- Anlage 3 – Abtretungserklärung. Damit treten Sie Ihre pfändbaren Bezüge für die Verfahrensdauer ab (§ 287 Absatz 2 InsO). Sie gehört zwingend zum Antrag auf Restschuldbefreiung.
- Anlage 4 – Vermögensübersicht. Die Zusammenfassung: Was besitzen Sie, was verdienen Sie. Die Details stehen in Anlage 5.
- Anlage 5 mit den Ergänzungsblättern 5A bis 5K – Vermögensverzeichnis. Hier wird es konkret: Guthaben und Wertpapiere (5A), Hausrat und Fahrzeuge (5B), Forderungen etwa aus Versicherungen (5C), Grundstücke und Eigentumswohnungen (5D), Beteiligungen (5E), immaterielle Werte (5F), laufendes Einkommen (5G), Sicherungsrechte Dritter und laufende Zwangsvollstreckungen (5H), wiederkehrende Verpflichtungen (5J) sowie Schenkungen und Veräußerungen der letzten Jahre (5K).
- Anlage 6 – Gläubiger- und Forderungsverzeichnis. Jeder Gläubiger mit Anschrift, Forderungsgrund und Betrag. Die Anlage, die am meisten Arbeit macht und über die Vollständigkeit des Verfahrens entscheidet.
- Anlage 7 bis 7C – Schuldenbereinigungsplan. Der Vorschlag zur Regulierung, aufgeteilt in allgemeinen Teil, besonderen Teil, ergänzende Regelungen und Erläuterungen.
Anlage 5K wird regelmäßig zu knapp ausgefüllt: Schenkungen und Veräußerungen der zurückliegenden Jahre gehören vollständig hinein, auch die unangenehmen. Unvollständige Angaben können später die Restschuldbefreiung kosten. Und in Anlage 6 fehlen häufig Gläubiger, an die man lange nicht gedacht hat – alte Handyverträge, Krankenkassenbeiträge, Forderungen aus einer beendeten Selbstständigkeit. Eine SCHUFA-Selbstauskunft vorab hilft, die Liste zu schließen.
Die Formulare sind bundesweit einheitlich und beim Insolvenzgericht sowie über die Justizportale der Länder erhältlich. Wenn wir das Mandat übernehmen, füllen wir sie gemeinsam mit Ihnen aus – der Teil, der erfahrungsgemäß am meisten abschreckt, ist damit erledigt.
Sie wohnen in Hamburg? In unserer Schuldnerberatung in Hamburg am Mexikoring 29 (Winterhude) bereiten Rechtsanwalt Christian Alexander und Volljurist Kai Lange den Insolvenzantrag für das zuständige Insolvenzgericht (für Hamburg: Amtsgericht Hamburg) gemeinsam mit Ihnen vor. Die Erstberatung ist kostenfrei und unverbindlich. Die Kosten der Schuldnerberatung können zum Beispiel aus ersparten Raten gezahlt werden. Was das heißt und welche Kosten entstehen, erklären wir im Erstberatungsgespräch.
So geht es nach dem Erstgespräch weiter
Damit Sie wissen, was auf Sie zukommt: die Schritte in der Reihenfolge, in der sie kommen. Zeitangaben nennen wir nur dort, wo Gesetz und Gerichtspraxis sie vorgeben.
- Kostenfreies Erstgespräch
Vor Ort in Hamburg, München oder Köln oder telefonisch. Wir erfassen Gläubiger, Einkommen, Vermögen und laufende Pfändungen und sagen Ihnen, welcher Weg für Sie in Frage kommt: Vergleich mit den Gläubigern, Schuldenbereinigungsplan oder Insolvenz.
Ein Termin, kostenfrei und unverbindlich - Einschätzung und Honorarvereinbarung
Sie erhalten unsere Einschätzung und eine schriftliche Honorarvereinbarung, in der genau steht, welche Leistungen enthalten sind und was sie kosten. Erst mit Ihrer Unterschrift entstehen Kosten. Die Kosten der Schuldnerberatung können zum Beispiel aus ersparten Raten gezahlt werden; was das heißt, erklären wir im Erstberatungsgespräch.
- Unterlagen und Gläubigerliste
Sie bekommen eine Checkliste, wir fordern bei allen Gläubigern aktuelle Forderungsaufstellungen an. Läuft eine Pfändung, sichern wir parallel Ihr Existenzminimum über das P-Konto. Wie schnell dieser Schritt abgeschlossen ist, hängt vor allem davon ab, wie vollständig Ihre Unterlagen sind und wie zügig die Gläubiger antworten.
- Außergerichtlicher Einigungsversuch
Wir erstellen den Schuldenbereinigungsplan und legen ihn allen Gläubigern vor. Stimmen alle zu, sind Sie ohne Insolvenz auf dem Weg zur Schuldenfreiheit. Lehnt ein Gläubiger ab, bescheinigen wir das Scheitern; damit ist der Weg zum Gericht frei. Für Selbstständige in der Regelinsolvenz ist dieser Schritt keine Pflicht.
In der Verbraucherinsolvenz vorgeschrieben, erfahrungsgemäß drei bis sechs Monate - Insolvenzantrag beim Gericht
Wir bereiten den Antrag mit allen amtlichen Anlagen vor, einschließlich Antrag auf Restschuldbefreiung und auf Stundung der Verfahrenskosten, und reichen ihn beim zuständigen Insolvenzgericht ein.
Bis zur Eröffnung durch das Gericht meist ein bis drei Monate - Verfahren und Restschuldbefreiung
Mit der Eröffnung beginnen die drei Jahre (§ 287 Abs. 2 InsO). Wir bleiben Ihre Ansprechpartner bei Fragen des Treuhänders, zu Ihren Pflichten und bei Veränderungen in Ihrem Leben, bis das Gericht die Restschuldbefreiung erteilt.
Drei Jahre ab Eröffnung, Löschung des SCHUFA-Eintrags sechs Monate nach Erteilung
Wie lange das insgesamt dauert und was Ihnen monatlich bleibt: Dauer der Privatinsolvenz · Privatinsolvenz-Rechner. Den ersten Schritt gehen Sie hier: Termin für das kostenfreie Erstgespräch wählen
Welcher Weg passt zu Ihrer Situation?
Drei Fragen, sofort eine erste Einschätzung – anonym, ohne Anmeldung, ohne Ihre Daten.
Termin online buchen ✆ 040 228 635 74
Kostenfrei und unverbindlich – vor Ort in Hamburg, München und Köln oder telefonisch – Abendtermine bis 20 Uhr. Die Einschätzung ist eine erste Orientierung, keine Rechtsberatung.
Häufige Fragen zur Privatinsolvenz
Alle Themen rund um die Privatinsolvenz
Diese Seite beantwortet die Hauptfragen zu Voraussetzungen, Ablauf und Antrag. Zu einzelnen Punkten gehen wir an anderer Stelle ausführlicher ins Detail:
- Kosten der Privatinsolvenz – womit Sie rechnen müssen und wie sich die Kosten senken lassen
- Ab wie viel Schulden lohnt sich die Privatinsolvenz? – wann das Verfahren sinnvoll ist
- Vor- und Nachteile der Privatinsolvenz – eine ehrliche Abwägung
- Selbstbehalt und pfändungsfreies Einkommen – was Ihnen während des Verfahrens bleibt
- Haus und Auto in der Privatinsolvenz – worauf der Insolvenzverwalter zugreifen darf
- Schulden, die bleiben – welche Forderungen die Restschuldbefreiung überdauern
- SCHUFA und Insolvenz – wie lange der Eintrag steht und wann er gelöscht wird
- Zweite Privatinsolvenz – welche Sperrfristen nach einer Restschuldbefreiung gelten
- Wenn die Privatinsolvenz nicht möglich ist – Hindernisse und was dann bleibt
Unsicher, welcher Weg für Ihre Situation der richtige ist? Im kostenfreien Erstgespräch ordnen wir Ihren Fall persönlich ein.
Kai Lange ist Volljurist bei der LR Schuldnerberatung (Rechtsanwaltskanzlei Christian Alexander) in Hamburg, München und Köln. Als ehemaliger Insolvenzverwalter und Treuhänder kennt er das Insolvenzrecht aus beiden Perspektiven und begleitet seit vielen Jahren Privatpersonen und ehemals Selbständige bei Schulden, Pfändung, Privatinsolvenz und Restschuldbefreiung. Die anwaltliche Verantwortung für die Beratung trägt Rechtsanwalt Christian Alexander.
Mehr über Kai Lange · Unser Team · Kostenfreies Erstgespräch
Worauf Sie sich bei uns verlassen können
- Anwaltlich geführtDie Erfolglosbescheinigung nach § 305 InsO stellt Rechtsanwalt Christian Alexander aus – rein kaufmännische Beratungsstellen dürfen das nicht.
- VertraulichAlles, was Sie uns sagen, unterliegt der anwaltlichen Verschwiegenheitspflicht.
- Seit 15 JahrenMehr als 10.000 Fälle haben wir seither begleitet.
- In Ihrer NähePersönlich in Hamburg, München und Köln – und bundesweit per Telefon.
- Ohne KostenrisikoDas Erstgespräch ist kostenfrei und unverbindlich. Über die Kosten einer Beauftragung klären wir Sie vorher auf.
Ihren Termin direkt wählen
Schildern Sie uns Ihre Situation – wir bei LR Schuldnerberatung (Rechtsanwaltskanzlei Christian Alexander) sagen Ihnen, welche Wege Ihnen offenstehen und was der nächste Schritt ist. Das Erstgespräch ist kostenfrei und unverbindlich; über die Kosten einer Beauftragung klären wir Sie im Gespräch auf.
Termin online buchen ✆ 040 228 635 74
Persönlich in Hamburg, München und Köln oder bundesweit telefonisch.Sie möchten sich nicht auf eine Uhrzeit festlegen? Lassen Sie sich zurückrufen – wir melden uns zeitnah bei Ihnen.